Dyrekcja finansowa oraz menedżerowie odpowiedzialni za zarządzanie flotami samochodowymi mierzą się z wyzwaniem: utrzymanie kosztów operacyjnych na przewidywalnym poziomie przy jednoczesnym zachowaniu mobilności biznesu. Szczególną uwagę przyciąga obszar ubezpieczeń komunikacyjnych (OC i AC).
Analizując sprawozdania rynkowe i dane zgromadzone przez Polską Izbę Ubezpieczeń (PIU), można zauważyć niepokojący trend. Mimo że ogólna częstotliwość zdarzeń drogowych utrzymuje się na względnie stabilnym poziomie, wartości wypłacanych odszkodowań rosną w tempie dwucyfrowym.
Ten rosnący koszt likwidacji szkód nie pozostanie bez wpływu na wysokość składek przy najbliższych odnowieniach polis. Dlaczego koszty rosną tak dynamicznie, jakie czynniki kształtują ten trend i jak zarząd powinien podejść do strategii ubezpieczeniowej floty?
Anatomia wzrostu: Dlaczego koszt likwidacji szkód rośnie szybciej niż ich liczba?
Aby zrozumieć, dlaczego ubezpieczyciele podnoszą stawki, należy przyjrzeć się składowym średniej wartości szkody (tzw. average severity). Zjawisko to jest wynikiem nałożenia się na siebie kilku czynników
1. Zaawansowanie technologiczne pojazdów technologicznych i gospodarczych
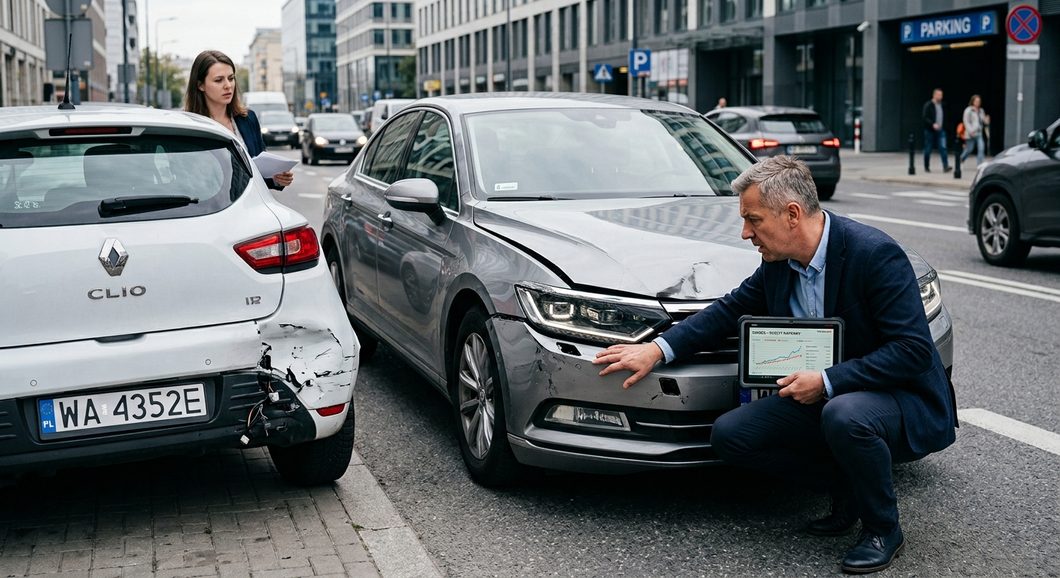
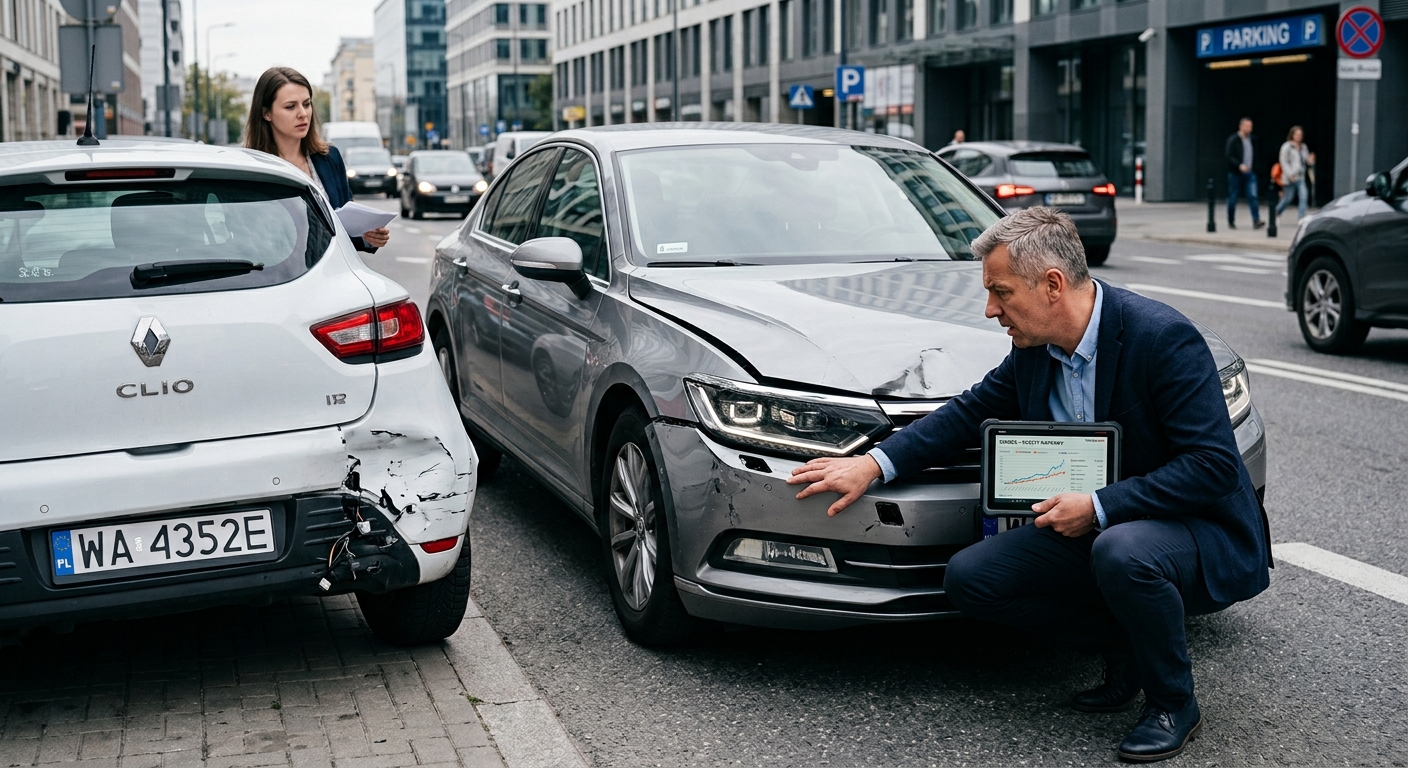
Współczesne samochody flotowe – nawet z popularnych segmentów B i C – są wyposażone w liczne systemy wspomagania kierowcy (ADAS). Czujniki parkowania, radary, kamery w przedniej szybie czy zaawansowane reflektory matrix LED znacząco podnoszą bezpieczeństwo, ale diametralnie zmieniają koszt naprawy powypadkowej.
Nawet nieznaczna kolizja parkingowa, która jeszcze kilka lat temu kończyła się lakierowaniem zderzaka, dziś wymaga:
- Wymiany wiązek elektrycznych i czujników.
- Kalibracji systemów bezpieczeństwa na specjalistycznych stanowiskach.
- Wymiany całych modułów zamiast ich regeneracji.
2. Drodzy eksperci i koszty pracy w serwisach
Inflacja i wzrost płacy minimalnej wywarły ogromną presję na warsztaty blacharsko-lakiernicze oraz Autoryzowane Stacje Obsługi (ASO). Koszt roboczogodziny w serwisach wzrósł na przestrzeni ostatnich lat o kilkadziesiąt procent. Braki kadrowe wśród wykwalifikowanych mechaników i lakierników dodatkowo podbijają stawki, co ubezpieczyciele muszą uwzględniać w kosztorysach napraw.
3. Ceny części zamiennych i łańcuchy dostaw
Ceny oryginalnych części zamiennych rosną szybciej niż ogólny wskaźnik inflacji (CPI). Składają się na to droższe surowce, wyższe koszty energii potrzebnej do produkcji oraz droższa logistyka. Dla flot korzystających z nowych pojazdów na gwarancji naprawa na częściach typu O (oryginały) jest standardem, co bezpośrednio podnosi finalny rachunek za szkody z polis AC i OC.
4. Wydłużony czas naprawy a koszty pojazdów zastępczych
Proces likwidacji szkody uległ wydłużeniu ze względu na oczekiwanie na części oraz obłożenie serwisów. Każdy dodatkowy dzień przestoju pojazdu flotowego generuje koszt wynajmu auta zastępczego (zwłaszcza z polisy OC sprawcy) lub straty operacyjne wynikające z braku mobilności pracownika.
Analiza portfela flotowego: Co oznaczają te dane dla Zarządu?
Obserwowane na rynku zjawiska mają bezpośrednie przełożenie na rentowność portfeli ubezpieczeniowych i stanowią wyzwanie przy rocznych odnowieniach programów flotowych.
Dane wskazują na wzrost przeciętnej ciężkości szkód, choć wypłaty i zgłoszenia nie są idealnie zgodne czasowo. W odnowieniu trzeba rozpatrywać udział własny, sieć naprawczą, części, auta zastępcze, regresy i SLA likwidacji. Sama presja na składkę może zostać odzyskana przez ubezpieczyciela w gorszych warunkach obsługi szkody.
Różnica czasowa między momentem zaistnienia szkody, jej zgłoszeniem a finalną wypłatą odszkodowania (tzw. rezerwa na niewypłacone odszkodowania) często zamazuje bieżący obraz szkodowości. Zarząd, analizując raporty od ubezpieczycieli, może ulec złudzeniu, że liczba zdarzeń spada, a więc sytuacja jest pod kontrolą. Jednak finalne zamknięcie roku finansowego ujawnia znacznie wyższą całkowitą wartość wypłat (paid claims) oraz wycen rezerw.
Strategia odnowienia polisy: Jak uniknąć pozornych oszczędności?
W obliczu rosnących stawek odnowieniowych pierwszą reakcją działów zakupów (Procurement) jest często żądanie obniżki składki ze strony ubezpieczycieli. Towarzystwa Ubezpieczeń (TU), rywalizując o duże wolumeny, mogą zaoferować niższą składkę wyjściową, przenosząc jednak ciężar kosztów na warunki likwidacji szkód.
Aby uchronić firmę przed ukrytymi kosztami, proces negocjacji programu ubezpieczeniowego powinien uwzględniać sześć kluczowych elementów:
1. Drodzy eksperci i koszty pracy w serwisach
Sztuczne obniżanie udziału własnego do zera generuje bardzo wysoką składkę. Dla dużych flot rozsądnym rozwiązaniem jest wprowadzenie przemyślanej franszyzy redukcyjnej (np. 1000–2000 zł) lub franszyzy integralnej. Pozwala to wyeliminować zlikwidowane operacyjnie drogie drobnostki, koncentrując ochronę ubezpieczeniową na szkodach o charakterze katastroficznym (szkody całkowite, duże kolizje).
2. Sieć naprawcza i standardy serwisowe
Zapisy umowy powinny precyzować, gdzie naprawiane będą pojazdy. O ile dla pojazdów w leasingu/wynajmie długoterminowym wymagana jest sieć ASO, o tyle dla starszych aut flotowych warto wynegocjować profesjonalną sieć partnerów niezależnych (tzw. Body Shops). Kluczowe jest jednak zapewnienie zachowania gwarancji oraz wysokiego standardu wykonania usług.
3. Części zamienne w wycenie szkody
Unikaj bezrefleksyjnych zapisów o automatycznym stosowaniu zamienników bez określenia ich jakości. Należy dopilnować, aby umowa AC jednoznacznie definiowała kryteria doboru części (np. jakość O – oryginały z logo producenta, Q – oryginały od producenta części). Niewłaściwy dobór części w umowie zmniejsza wartość rezydualną pojazdu (Remarketing Value) przy jego odsprzedaży.
4. Usługi mobilności i auta zastępcze
Niski koszt składki AC często kryje w sobie drastyczne ograniczenia dotyczące aut zastępczych (np. limit do 3 lub 5 dni, tylko dla określonych klas pojazdów). Dla przedstawiciela handlowego lub kadry menedżerskiej braki mobilności to bezpośrednia strata przychodów dla firmy. Zapisy polisy muszą gwarantować auto zastępcze odpowiedniej klasy na cały rzeczywisty czas naprawy.
5. Skuteczne prowadzenie regresów
Wiele flot traci znaczne budżety przez brak monitorowania regresów. Jeżeli szkoda na pojeździe flotowym powstała z winy osoby trzeciej, a została wstępnie obsłużona z własnej polisy AC (dla przyspieszenia naprawy), kluczowe jest, aby TU sprawnie przekwalifikowało ją na regres z OC sprawcy. Brak kontroli tego procesu sztucznie obciąża konto szkodowe floty i podnosi składkę w kolejnym roku.
6. Umowa SLA na likwidację szkód
Czas to pieniądz. Zbyt długie procesowanie dokumentów, opóźnienia w oględzinach rzeczoznawców czy przetrzymywanie decyzji wypłaty kosztują flotę tysiące złotych w postaci przedłużających się wynajmów i przestojów. Umowa z ubezpieczycielem powinna zawierać twarde wskaźniki SLA (Service Level Agreement), takie jak:
- Czas od zgłoszenia do oględzin (maks. 24–48h).
- Czas wydania upoważnienia do naprawy.
- Automatyczne akceptowanie kosztorysów do określonej kwoty (tzw. ścieżka szybkiej likwidacji).
Rola doradztwa flotowego w optymalizacji budżetu ubezpieczeniowego
Samodzielne zarządzanie procesem ubezpieczeniowym przez wewnętrzny dział floty lub zakupów bywa utrudnione z uwagi na brak dostępu do danych benchmarkowych z całego rynku. Niezależny broker ubezpieczeniowy lub wyspecjalizowana firma doradztwa flotowego wnoszą unikalną wartość w trzech kluczowych obszarach:
| Obszar doradztwa | Tradycyjne podeście wewnętrzne | Podejście oparte na audycie flotowym |
|---|---|---|
| Kryterium wyboru | Głównie cena składki (składka przypisana brutto) | Total Cost of Risk (TCoR) – Całkowity Koszt Ryzyka |
| Analiza danych | Prosta szkodowość procentowa z danego roku | Zaawansowany underwriting, analiza średniej szkody i rezerw |
| Profilaktyka | Sporadyczne szkolenia dla kierowców | Audyt telematyki, wdrożenie polityki flotowej, grywalizacja |
| Proces likwidacji | Zgłaszanie szkody i bierne oczekiwanie na decyzję | Dedykowane wsparcie brokera, audyt kosztorysów i skracanie SLA |
Doradca flotowy nie szuka wyłącznie najtańszej polisy, lecz buduje Politykę Zarządzania Ryzykiem (Risk Management). Dzięki wdrożeniu nowoczesnych narzędzi, takich jak audyt telemetryczny (analiza stylu jazdy kierowców), dedykowane szkolenia z defensywnej jazdy (defensive driving) oraz wprowadzenie przejrzystych regulaminów flotowych z odpowiedzialnością finansową kierowców, można realnie obniżyć częstotliwość szkód i zrównoważyć rynkowy trend rosnącej średniej wartości naprawy.
Podsumowanie
Wypłaty odszkodowań OC i AC rosną w tempie, którego nie da się zignorować. Wynika to wprost ze zmian technologicznych w motoryzacji oraz ogólnych trendów gospodarczych. Zarządy i osoby decyzyjne stoją przed wyborem: zaakceptować rosnące koszty ubezpieczeń jako nieunikniony narzut lub wdrożyć profesjonalne zarządzanie ryzykiem flotowym.
Najgorszą strategią w obecnych warunkach jest ślepa pogoni za najniższą składką, która zazwyczaj skutkuje pogorszeniem warunków obsługi szkód i wyższymi kosztami ukrytymi. Zwycięzcami będą firmy, które zoptymalizują procesy likwidacyjne, uszczelnią umowy ubezpieczeniowe i przejmą aktywną kontrolę nad bezpieczeństwem swojej floty.
FAQ
1. Dlaczego nasza składka flotowa rośnie, skoro liczba kolizji w firmie spadła?
Składka ubezpieczeniowa zależy nie tylko od częstotliwości zdarzeń, ale przede wszystkim od całkowitej wartości wypłaconych odszkodowań (tzw. wskaźnika Loss Ratio). Jeśli Wasza flota miała mniej kolizji, ale naprawa pojedynczych pojazdów była drastycznie droższa (np. z powodu uszkodzeń nowoczesnych systemów ADAS lub długiego czasu oczekiwania na części), ogólny bilans szkodowości dla ubezpieczyciela mógł ulec pogorszeniu.
2. Czym różni się udział własny od franszyzy redukcyjnej?
Oba pojęcia odnoszą się do kwoty, o którą ubezpieczyciel pomniejsza wypłatę odszkodowania. Udział własny jest zazwyczaj określany procentowo lub kwotowo i potrącany z każdej naprawy. Franszyza redukcyjna oznacza kwotową stałą wartość (np. 1000 zł), o którą pomniejszana jest każda szkoda. Dobrze skonstruowana franszyza pozwala obniżyć składkę AC, chroniąc jednocześnie budżet przed pokrywaniem kosztów dużych wypadków.
3. Co to jest TCoR i dlaczego Zarząd powinien go monitorować?
TCoR (Całkowity Koszt Ryzyka) to wskaźnik uwzględniający nie tylko sumę zapłaconych składek ubezpieczeniowych, ale również: koszty szkód miepodejmowanych w ramach udziałów własnych, koszty przestoju pracowników (loss of productivity), koszty aut zastępczych przekraczające limity z polis oraz wydatki na administrację procesem likwidacji. Ocena efektywności programu ubezpieczeniowego wyłącznie przez pryzmat wysokości składki jest błędem – dopiero TCoR pokazuje realny koszt floty.
4. Jak telematyka może pomóc w negocjacjach stawek ubezpieczeniowych?
Systemy telemetryczne dostarczają ubezpieczycielom twardych danych potwierdzających, że flota jest zarządzana w sposób odpowiedzialny. Przekazanie ubezpieczycielowi raportów potwierdzających niski poziom agresywnych manewrów, przestrzeganie prędkości czy realizację szkoleń dla kierowców pozwala wynegocjować tzw. Drive-style discounts oraz udowadnia, że rynek szkodowy danej firmy jest niższy niż średnia branżowa.
Chcesz zweryfikować, czy Twój obecny program ubezpieczeniowy chroni firmę przed ukrytymi kosztami likwidacji szkód?
Zrób pierwszy krok do optymalizacji budżetu – umów się na bezpłatną rozmowę z ekspertem.